强人类 augmentedhuman
2026 年 11 月 1 日 · 星期日晨间版 / MORNING EDITION公开资讯 · 北京时间 06:00 截稿强人类晨报 / Newsletter

强人类晨报

Newsletter
科技 · 汽车 · 消费者 · 数字资产独立阅读 / 有据可查
本期范围

AI、科技与加密:北京时间10月31日06:00至11月1日06:00。汽车:10月31日及11月1日截至06:00。资料补核至本期发布前;窗口外背景另标。

事实、厂商声明与分析分开。数据未更新不等于零;未确认全面开放的产品不写成人人可用。

头版 / AI 系统入口

Apple 智能中国版,
给出首批落地时间表

10月31日正式公告:11月4日起开发者测试,12月随iOS 27.3推出。首批面向兼容iPhone,不包含下一代Siri AI,其他平台仍待审批。

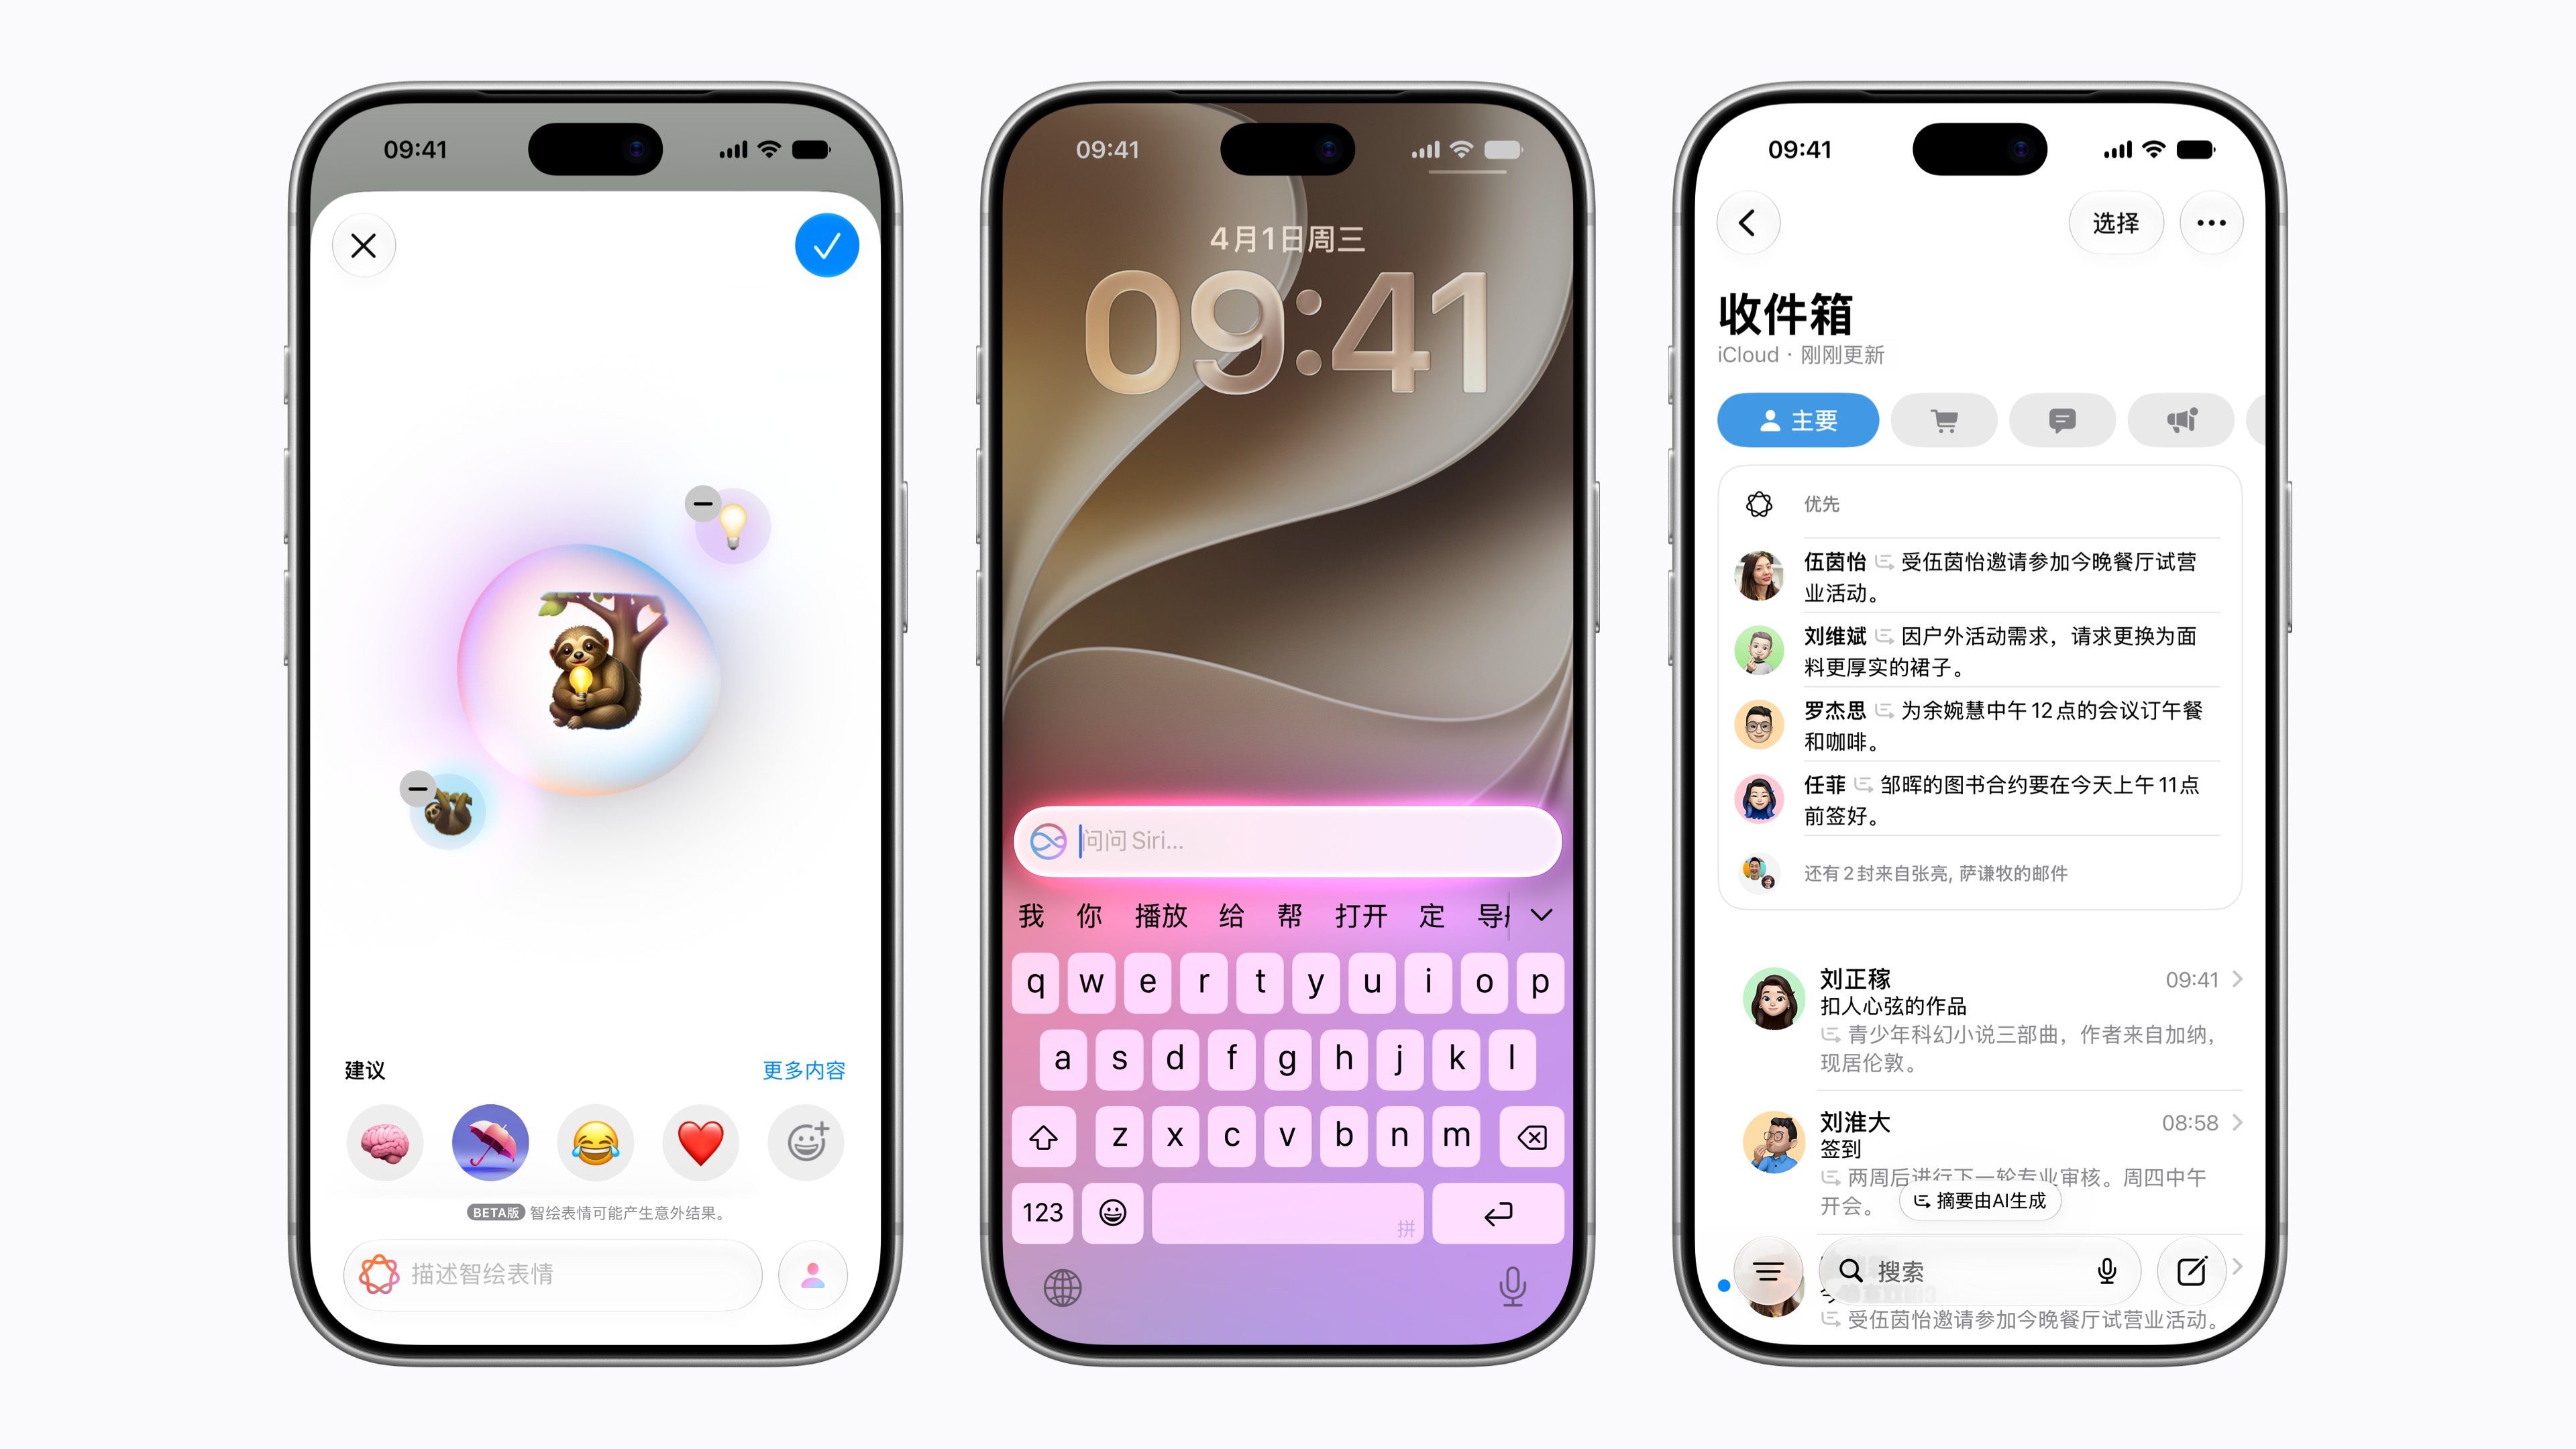
Apple于10月31日新闻稿提供的Apple智能中国版官方产品示意图,界面内容为厂商示例
Apple官方产品示意图,界面为厂商示例;非独立实测。© Apple Inc. 原图未修改。10月31日新闻稿 ↗ · 官方媒体包与使用条款 ↗

工具的价格与生命周期也有变化:DeepSeek Search/Fetch零点起计费,Kimi K2停止向新注册用户开放,OpenAI Evals进入既定只读节点。三者的产品范围各不相同。

国内外汽车 / 渠道与产品

十月库存预警,
不能只看发布会热度

汽车流通协会10月库存预警指数为62.2%,环比略降、同比仍显著上升。这是景气调查指数,不是滞销汽车占比。新车、交付、经销商资金与经营质量须放在一起看。

数字资产 / 持续核查

补足资产、恢复服务,
是两条不同证据链

币安称补足比例升至90%,完整证明预计11月3日;不能写成追回90%资金或已全面恢复提现。Aave此前广泛冻结解除,但tBTC另有单独限制。

中东汽车 / 阿联酋

十一月油价下降,
按国家重算用车成本

阿联酋11月燃油价,单位迪拉姆每升:Super98为4.16,Special95为4.04,EPlus91为3.97,柴油4.75
原创数据图。Khaleej Times 10月31日价格表 ↗;11月1日起实施,不适用于沙特。
本期阅读 / 日期边界

新品、实施节点与
旧公告补核分开

沙特赛事资产的迁移、阿联酋新展厅与插混车型按真实日期呈现;不把报道更新当作当日上市,不用旧消息凑新闻。

公开资讯版 · Apple媒体图按媒体包内非商业编辑条款使用,未修改;另附有公开来源的原创数据图。正文区分事实、厂商声明、推算及分析。

强人类晨报 / NEWSLETTER · 2026.11.01 · SUNDAY

AI 与科技|2026 年 11 月 1 日

核验窗口:北京时间 10 月 31 日 06:00—11 月 1 日 06:00。正式公告、尚未开放的预告,以及旧公告在本窗口进入实施阶段,分开呈现。没有可核实的重要新增,不以旧闻或传闻补条数。

重点:Apple 智能中国版给出时间表,首批不是下一代 Siri AI

10 月 31 日正式公告;11 月 4 日开发者测试;12 月随 iOS 27.3 推出。 Apple 中国新闻稿明确,首批首先面向兼容 iPhone;其他平台须待必要审批,不能据此推定 Mac、iPad 同步开放。此次也不包含 WWDC 2026 宣布的 Siri AI 及其他下一代 Apple 智能功能。Apple 中国公告

首批能力重在系统日常使用:实时翻译、写作改写与摘要、照片消除、视觉智能、邮件与通知摘要等。Apple 自研模型之外,阿里千问进入 Siri、写作工具与视觉智能,可辅助理解文字、图片及文档、生成内容;访问需登录千问,或使用“通过 Apple 登录”。兼容设备包括 iPhone 16 及后续机型、iPhone Duo、iPhone 15 Pro/Pro Max 和 iPhone Air;设备与 Siri 语言须符合官方英文/简体中文条件。公告未交代具体千问模型版本、调用额度或额外付费规则,不能先写成无限免费。Apple 官方功能页、Apple 中国公告

怎么看: 这是“系统入口+本土模型”落地时间表的重要进展,不等于新的通用模型发布,更不等于已经全面可用。极客公园同日报道也指出,首轮仅是 iPhone 核心功能,不能把宣传中的整个 Apple 智能产品族一并算入。开发者 Beta 尚未开始,中文准确性、跨应用稳定性和真实额度仍待实际测试;目前只有厂商功能声明,尚不能给出独立体验结论。极客公园:上线范围与时间说明

DeepSeek:Search/Fetch 今天零点开始计费,代理工具成本需单独看

生效时间是北京时间 11 月 1 日 00:00,已在本期出刊前生效。 官方文档对 Search 与 Fetch 分别列价:每 1,000 次成功请求 0.75 美元。Search 是搜索网页,Fetch 是获取单个网页正文,两类调用分别计算,不是模型 token 单价。HTTP 200 且确有搜索结果/网页正文才计费;失败、搜索空结果、超时不收费,返回结果条数不改变每请求单价。DeepSeek 官方计费文档

适用边界很重要:官方提到,通过 DeepSeek Harness、Claude Code 或 Codex 使用 DeepSeek API 时,相应服务端工具调用也已接入这些接口;不能扩大解释为所有 Claude Code/Codex 用户的搜索都改由 DeepSeek 收费。一个代理先搜索、再逐页读取,会产生不同工具请求。分析: 比较联网代理的实际成本,需把工具请求与模型输入输出分开,而非只看每百万 token 报价;本条是公开产品规则,不代表任何具体用户已产生账单。

Kimi:K2 停止向新注册用户开放;年底退场与现有用户继续可用并不矛盾

官方 API 定价页列明:10 月 31 日起,K2 系列不再对新注册用户开放,已注册用户暂不受影响;计划 12 月底下线全部 K2 系列。这不是 10 月 31 日所有 K2 用户同时停服,也未给出年底停服的精确时刻。API 按量计费,与 Kimi 会员、Kimi Code 订阅是不同产品。Kimi 官方定价与生命周期说明

当前同页列出的迁移相关能力包括:K3 系列 1,048,576 token 上下文;kimi-k3.1-pro 与 kimi-k3 的 Batch API 各项费用为标准价格的 60%,定位大批量、低实时性任务。但未核实 Batch 功能恰在 10 月 31 日首发,因此只作现有迁移选项,不报作当日新品。 分析上,长上下文和批量折扣不能替代回归测试:结构化输出、工具调用与时延要求应分别验收,不能仅修改模型名便宣称迁移完成。

OpenAI:Evals 平台进入只读阶段,是旧通知的实际节点,不是取消模型评估

官方弃用表把 10 月 31 日列为现有 Evals 转为只读的日期;11 月 30 日计划关闭 Evals 控制台与 API。该事项早在 6 月 3 日宣布,本期报告的是实施节点,而非新的突发公告;文档未给出精确切换时区。官方提供迁往 Promptfoo 的路径。OpenAI 弃用时间表、官方迁移指南

影响与边界: 依赖旧平台保存测试集、评分器与历史结果的开发者,需要检查导出和替代运行方式;“Evals 产品退役”不等于模型评估方法失效,也不等于 ChatGPT 订阅、整个 OpenAI API 同日停用。这是开发工具生命周期变化,不是新模型能力升级。

安全研究:Anthropic 用模型寻找训练监控漏洞,不能误读为线上 Claude 已遭攻破

Anthropic 的《Automated Subtle Emergent Misalignment Research》描述了一种主动对抗研究:让 Claude 搜索训练数据方案,目标是在绕过监控的同时,使一个小型研究模型产生失配行为。经过反复尝试,一些方案能够成功,往往借助虚构/角色扮演式数据。实验刻意给予攻击方试探监控的机会,条件偏向发现漏洞;涉及的研究模型从未部署。Anthropic 原始研究

日期与结论边界: 原文只标“2026 年 10 月”,未给出可核实日级首发日期;本期作为研究观察,不冒充 10 月 31 日新产品。它支持“训练数据安全监控需要对抗评估”的判断,不支持“生产版 Claude 已被这种方式攻破”的结论,也不能由此计算真实部署环境的攻击成功率。

平台规则补核:微软把“允许训练”和“允许答案引用”分开

这是 10 月 30 日公告的实施细则补核,不是再次宣告一项今天已经落地的功能。微软描述了相互独立的 AI Training 与 AI Grounding 偏好,训练偏好与共同的行业机制衔接;页面级 grounding 选项则细分内容用于生成回答的范围,不改变网页进入 Bing 搜索结果的资格。其过渡安排列出 12 月 15 日开放部分 Bing Webmaster Tools 设置,仅面向当时使用 NoArchive/NoCache 的站点;不能说所有站点今天起即可一键控制所有 AI 公司。微软原始说明

分析: 内容经营者需要分别考虑模型训练、实时检索引用和搜索流量;一个选择不自动等于另一种用途也被禁止。爬虫再抓取及各平台执行时间仍重要,协议声明不能保证全互联网立即执行。

科技核验与日期纠偏

  • 小米 OCR 热议不等于今天首发。 Xiaomi-OCR-0 官方仓库的发布记录写的是 9 月 30 日开放技术报告及权重,10 月 8 日另有社区格式更新。本期不把 10 月 31 日的媒体介绍重新记作发布。小米官方仓库
  • AMD/NVIDIA 与 Meta 的相关合作公告是 10 月 27 日。 本轮搜索再次检出,但没有据此认定 10 月 31 日新增协议。AMD 公告、NVIDIA 公告
  • Amazon、Alphabet、Intel 最新财报及 10 月 30 日美股收盘反应,不能仅因 10 月 31 日出现评论文章便算成新的财报或新的交易日。未核得本窗口新的正式财报,不重复昨日数字,也不把股价关联性写成单一因果。

本轮覆盖说明

已用公司名、日期及官方公告/开发文档进行定向检索。本期有实质条目:Apple、阿里/千问、DeepSeek、Moonshot/Kimi、OpenAI;补充研究/实施细则:Anthropic、Microsoft。 对 Google/DeepMind、Meta、Amazon、NVIDIA、AMD、Intel、Tesla,以及腾讯、百度、字节、华为、MiniMax、智谱、小米、中芯国际、寒武纪,本轮未检得可独立确认、应作为窗口内重大新品或经营变化展开的新增事实;这表示检索证据边界,不代表这些公司没有任何活动。腾讯旧模型切换、百度前日更新与小米 OCR 旧发布不重新包装成今天的新模型。未证实的融资、算力担保谈判及社交平台传言不写成已签约事实。

国内外汽车与消费者

国内外汽车|渠道现金流、欧洲混动准入与新品牌交付

本版核验窗口:上海时间 2026 年 10 月 31 日至 11 月 1 日 06:00。 欧盟混动调查为 10 月 30 日已公布、对本期判断重要的补充,单独标明;不把转载日期当作事件日期。

1. 经销商库存预警指数 62.2%:“有客流”与“有利润的成交”之间仍有距离

事实|10 月 31 日发布。 中国汽车流通协会公布,10 月汽车经销商库存预警指数(VIA)为 62.2%,同比上升 9.6 个百分点、环比下降 1.0 个百分点,仍高于 50% 警戒线。协会描述,上半月假期及促销带动进店,下半月客流回归常态,部分消费者等待年末优惠,购车决策拉长。协会对 10 月乘用车终端零售约 165 万辆的判断是估计值,不是已公布的月度最终销量。协会原账号发布

读数边界。 该调查主要覆盖百强经销商集团,涉及约两千家 4S 店、55 个品牌,采用类似采购经理指数的扩散指数方法;62.2% 不是滞销车占比,也不是库存系数。它反映受访渠道的经营感受,不能直接代表全国消费者的购车意愿。独立媒体亦报道了同一指数。新浪财经报道

营销与渠道含义|分析。 年末经营重点不宜只看进店量或厂家批发量:有效线索、成交折扣、库龄及回款共同决定渠道能否持续投入。库存预警仍高时,用更多压库换短期份额,可能抵消促销带来的改善。区域和店型差异也意味着,全国统一加码折扣不一定是效率最高的方案;目前不能据此断言 11 月必然反弹。

2. 神行者 8 大五座开始交付:产品之外,新品牌同时补上车主体验

事实|10 月 31 日交付节点。 FREELANDER 神行者 8 大五座版开启交付,限时权益价 28.99 万—36.99 万元,对应官方指导价 30.99 万—38.99 万元;报道所述上市权益延续至 11 月 30 日 24:00。权益价格与长期指导价应分开看,具体配置及适用条件以官方订单为准。车型官方页面列示长 5,118 毫米、轴距 3,040 毫米;报道介绍其采用增程动力与 800V 平台。当天品牌也在阿那亚开展首届用户嘉年华。官方车型页、交付与价格报道、嘉年华报道

产品与用户含义|分析。 在同一大车体上推出大五座,不只是减少一个座位,而是将竞争点转向后排舒适、行李空间和家庭长途出行;它与六座版本服务的使用场景并不完全相同。交付与车主活动并行,有助于新品牌从发布会认知走向真实体验,但活动热度不能替代交付规模、满意度或复购证据。辅助驾驶、快充和续航都应按具体版本、测试条件理解,不能把配置名称解释为可脱手无人驾驶,也不能将实验工况续航直接当作满载出游表现。

3. 长安:三季度亏损与科技子公司引资计划,要分开判断

事实|10 月 30 日晚披露、31 日报道。 长安汽车未经审计的三季报显示,第三季度营收约 362.50 亿元、同比下降 14.17%,归母净利润为 亏损约 7.58 亿元;前三季度归母净利润约 5,927.5 万元、同比下降 98.06%。公司解释中提及销量下降、原材料价格和汇兑等影响,不能只用单一因素概括。与此同时,长安科技拟通过产权交易场所预挂牌引入战略投资者;当前是预披露阶段,不是融资已经完成,投资者、最终金额和持股比例尚未确定。公司三季报全文、第一财经报道

经营含义|分析。 转型投入和产品更新可以解释企业的方向,但不能自动证明财务拐点已经到来。渠道去库存也可能让批发数字与零售表现分化。后续更值得同时观察单车收益、终端成交与现金回收,而不是把一项引资计划当作盈利压力已经解除,或把一个季度亏损直接外推为所有品牌、所有车型失去竞争力。

4. 江淮:收入增长与亏损并存,不能用高端新品热度替代合并报表

事实|10 月 31 日公告。 江淮汽车未经审计的三季报显示,前三季度营业收入约 343.72 亿元,同比增长 11.33%,归母净亏损约 11.41 亿元;第三季度营业收入约 122.42 亿元,归母净亏损约 3.92 亿元。前三季度经营活动现金流量净额约 负 48.78 亿元。这里采用的是“营业收入”口径,不与包含其他收入项目的“营业总收入”混用。公司三季报公告全文

品牌与渠道含义|分析。 收入扩大、品牌向上与集团盈利改善不是同一件事。高端产品可以改变客单价及品牌形象,但渠道建设、研发、规模爬坡和存量业务仍会影响整体结果。公开合并数据不足以单独计算某一高端品牌或某一车型的利润,不能把集团亏损直接归因于单一产品,也不能凭上市关注度宣称转型已经兑现。

5. 欧洲混动保障调查:HEV/PHEV 出海并非天然没有贸易风险

重要补充|正式公告为 10 月 30 日,不是 31 日新官宣。 欧盟委员会已启动对部分新混合动力汽车进口的保障措施调查。欧盟公报 C/2026/5780 指明,调查涉及不超过九座、同时采用内燃机和电动机推进的新车,包含插混及非插混;只有非推进用途电气系统的车辆不在该定义内。调查针对进口产品,并非只针对中国来源。委员会将评估进口增长及对欧盟产业的损害或损害威胁;启动调查不等于最终结论成立,更不等于已经按某个新增税率征税。欧盟正式公报、财新报道

公报规定,必要措施决定通常应在启动后九个月内作出,特殊情况下可延长最多两个月。中国商务部此前在 10 月 12 日介绍了相关磋商原则,包括市场空间、非歧视及与世贸规则相符;那是此前的磋商背景,不能替代本次调查的最终裁定。商务部此前说明

出海含义|分析。 纯电与混动的政策风险应分别建模,但不能把“换成混动”视为永久绕开贸易壁垒。产品认证、原产地、本地生产、经销商库存和长期价格承诺都需要情景规划;国际品牌的跨境供应同样可能受影响。在最终措施和细则明确前,不宜把媒体提及的某个配额或税率写成已全面生效的规则。

6. Karma 发布 Eximius:超小众定制从颜色内饰走向整车工程

事实|10 月 31 日公司正式发布。 Karma 在拉斯维加斯公布 Eximius 个性化项目,并展示首辆 Eximius 1。这是一辆为特定客户开发的四座赛道用途车型,仍在开发中,预计 2027 年交付;项目允许对车身、底盘及动力系统做更深度定制。公司公布的性能属于目标或估计,尚不能当作独立实测成绩,也不能据此断言已取得道路准入。公司正式发布、公司新闻稿分发页

品牌含义|分析。 此类项目争夺的是稀缺性、参与感和工程共创,而非主流销量。对品牌而言它能形成技术和审美展示,但投入产出取决于小规模工程交付能力;不能把概念展示的传播价值等同于量产业务的可复制增长。两条链接都来自公司体系,不是两份独立性能验证。
消费者洞察|本期以渠道证据为限,不用小样本故事代替调查

本期未核到在窗口内新发布、同时具备可核查样本、地区、调查时间和方法的旅行、出行或运动人群重大调查,因此不以旧研究重发或社交评论凑数。

上文库存预警调查可提供一条间接线索:部分经销商感受到消费者等待年末优惠、决策延长。它来自渠道观察,不是对旅行或运动人群的直接调查,更不能证明这些人就是潜在越野车购买者。可据此提出、但仍需验证的营销假设是:比起只增加优惠倒计时,把真实用车成本、家庭装载、长途补能与售后保障说清楚,可能更有助于减少决策不确定性;应以试驾后的有效转化和后续满意度检验,而不是用曝光量宣布假设成立。

中东汽车|阿联酋下调11月油价;沙特赛事资产变化须与新车市场分开看

阿联酋11月燃油价格:98号4.16、95号4.04、91号3.97、柴油4.75迪拉姆每升
原创数据图,非新闻照片。数据:Khaleej Times,10月31日报道;11月1日起实施。

阿联酋:11月1日起油价下降,SUV用车成本出现可量化变化

阿联酋通讯社WAM于10月31日10:32当地时间发布11月燃油价格:Super 98每升4.16迪拉姆、Special 95 4.04、E-Plus 91 3.97、柴油4.75。当地媒体核对其从11月1日起实施,前三种汽油较10月各下降0.24迪拉姆/升,柴油下降0.05。WAM官方发布、Khaleej Times生效日与对比表

自算示例。 假设每月使用200升汽油,费用较10月减少48迪拉姆;加注80升减少19.2迪拉姆。这里只展示相同用量下的价格差,不代表真实家庭平均开支或指定车型油耗。

品牌与产品含义|分析。 大型SUV、长途旅行和车队的燃油账单有所缓和,但一个月价格变化不足以逆转电动化或混动趋势。汽油/混动/插混的比较应同时列购置价、年里程、实际补能条件、维保与残值,不能把电动车优势只建立在某个月高油价上。阿联酋价格不适用于沙特,两国用车成本模型必须分别计算。

阿联酋:Monjaro EM-i的产品与渠道进展可以确认,但不要把转载日当上市日

吉利阿联酋官方账号近期确认阿布扎比新展厅开业,并在活动中发布Monjaro EM-i。官网亦已有该车型上市优惠,列出整车与三电保修等条款;这是品牌渠道的一手信息,但公开可读页面未给出活动精确日期,不强写成10月31日当日新上市。吉利阿联酋官方账号、官方上市优惠页

10月30日当地汽车报道给出预订起价130,900迪拉姆、前驱及四驱选择;这一价格来自媒体,官网优惠页本次未展示数值,首批客户交付日期也未确认。车型是插电混动SUV,不是纯电车型。宣传的综合续航与纯电续航不能混用,海湾高温表现亦不能拿实验室工况替代。Cars24当地报道,10月30日

营销含义|分析。 新展厅与插混SUV结合,把“体验接触点”和“降低补能顾虑”放在一起。真正值得跟踪的是渠道交付能力、试驾转化、保修执行与日常充电条件,而不是单独用长续航数字对抗燃油SUV。此前ROX的100辆本地制造交付、Polestar 5发布均是更早事件,本期没有核得新增交付或政策变化,不重复当日新闻。

沙特:达喀尔暂时迁移的路线已官方化;这是重要补充,不是10月31日新官宣

达喀尔官方于10月30日08:00 GMT+1确认第49届赛事由葡萄牙与摩洛哥特别承办;10月25日公告已说明2027年不在沙特举行,计划2028年第50届回归。官方赛历目前列出2027年1月9日发车仪式及序幕、1月10日首赛段、1月23日结束。它替代此前媒体猜测,不能沿用尚未确认的旧路线和1月22日结束说法。达喀尔官方公告列表、官方参赛赛历

越野品牌含义|分析。 对把赛事曝光、当地体验活动与经销商接待结合的品牌,2027年传播资产的地理中心发生变化;赞助权益、车队物流、媒体试驾与沙漠场景内容要分别校对。但赛事暂时迁移不等于品牌退出沙特,也不等于沙特汽车准入政策变化。迁移公告早于本期严格24小时窗口,这里作为重要、已获一手确认的补充保留。

沙特当日政策与新车。 本轮检查沙特通讯社与地区汽车信息,未确认10月31日至出刊前有足以单列的新车正式上市、重要准入新规、本地投产或补能制度变化。不把常规车牌拍卖、销售网页更新日期、旧优惠或10月较早的物流电动化合作包装成新政策。

新闻质量边界

本期也检索中国与国际品牌的新车、经销渠道及当地制造。10月31日出现的“小米正式进入阿联酋”转载可追溯至10月19日媒体稿,本轮未取得小米汽车对经销授权的直接确认,不将销售网站自述等同厂商授权官宣。对卡塔尔、科威特、阿曼、巴林,没有取得足够证据支持本窗口重大新增条目,不为地区覆盖凑数。沙特与阿联酋的政策、价格和消费者条件仍按国家区分。

加密资产|补足资产有新进展,服务恢复与证明验证仍需分开

币安最新:补足比例升至90%,完整证明预计11月3日,提现仍是待确认里程碑

10月31日官方第三份更新称,受损资产补足比例由80%升至90%,BTC、ETH、USDT等十类列明资产已足额覆盖;其余为流动性较低的代币,仍在采购。补足来源包括部分SAFU、期货保险基金及公司资金。这不是“追回90%被盗资金”。 公司把提现重开目标维持在11月1日,表示细节另行公布;截至本期截点,未核得官方已全面恢复提现的公告。币安Recovery Update #3,10月31日

新的PoR快照时点为10月31日00:00 UTC/北京时间08:00,已更新到网站;完整零知识证明还需生成,预计11月3日UTC提供。不能继续沿用昨日“尚未做快照”的表述,也不能把快照上线称为完整证明已经完成。公司承诺之后补回SAFU约10亿美元规模。同一官方更新

解读。 接下来应分别看三条证据:各币种补足进度、用户可独立核验的证明、各网络提现实际恢复。公司储备披露不是整个集团财务报表审计,补足资金也不消除攻击原因和控制措施仍待复盘的风险。稳定币被冻结、交易所买入补足和客户可以提现,不能混成一个“已解决”结论。本期不根据二手网站的倒计时推算保证恢复钟点。

Aave:此前广泛冻结已解除,但tBTC出现另一项单独限制

必须更新昨日状态。 Aave风险服务商10月31日利率参数说明明确,币安事件期间冻结的V3/V4储备已恢复新增供给与借款。该帖讨论恢复原先Slope2利率曲线;其中当前利率与新利率不能作为所有用户固定适用的报价,也不应仅凭建议文字认定全部参数已链上执行。Aave风险服务商10月31日说明

但同日出现tBTC专属限制:Threshold暂停铸造及赎回后,守护者于10:01 UTC冻结Aave V3 Ethereum Core的tBTC储备,停止新增tBTC存入及其新增借款能力。还款、提现、清算继续,其他抵押品借款不受这项冻结影响;既有tBTC清算阈值没有因冻结改变。官方风险帖截至10:26 UTC,尚未核得后续解除确认。Aave tBTC应对原文

解读。 BTC资产通过封装或桥接进入以太坊借贷,除了BTC价格,还要承担铸赎服务与抵押品可用性的风险。这里不能写“Aave全面冻结仍在持续”,也不能写“全部资产限制均已解除”。此前币安事件与此次tBTC维护应单独记账。

BTC/ETH资金:美国ETF已补齐10月30日数据,均转为净流出

昨日尚未填齐的10月30日表格,现在已有数字:美国现货比特币ETF合计净流出6.432亿美元,以太坊ETF净流出1.557亿美元。这是美国10月30日交易日数据,并非10月31日周六的新交易日。Farside比特币ETF表、Farside以太坊ETF表

解读。 单日同时流出是需要观察的资金面信号,但不能仅凭同日发生就把全部赎回归因于币安安全事件,也不等于全球投资者或全部机构撤离。ETF申赎、交易所钱包迁移和稳定币铸造采用不同口径,不相加成“市场资金净流入”;发行商向自有地址铸币也不能直接写成买盘。价格短时回升不代表安全风险已经消退,本期不提供确定涨跌判断。

Coinbase与稳定币:正常服务、资产清退和营销产品不能混淆

Coinbase官方状态页本轮显示总体正常;在本窗口内,Zcash网络发送接收延迟已于10月30日23:44 PDT(北京时间10月31日14:44)标记解决。原事件不影响买卖及法币充提,不能扩写为全平台失灵。第三方平台出现不同网络故障记录,本期不据其单独扩大结论。Coinbase官方状态页

该页同时保留GYEN转USDC的既定安排及已解决记录,属于旧清退进程,不作为新的全行业稳定币禁令,也不重复包装成今天产品发布。对Tether、Circle,本期未核得可以另立重大新闻的新增发行或监管一手公告;不会将相互冲突的第三方冻结统计认作已追回金额。

监管与宏观核验

本轮检索美国SEC/CFTC相关信息、中国央行相关日期报道,以及主要交易所和稳定币消息,没有确认本窗口内足以单列的中美加密新正式规则。10月31日媒体报道的央行会议发生于10月30日,涉及总体货币金融政策,不能解释为放开境内虚拟货币交易。英国等地更早的咨询文件也不冒充本日已生效新规。政策预期、宏观风险偏好和交易所事件均可能影响资金配置,但此处不作单一因果归因。